XỬ LÝ VẤN ĐỀ QUÀ BIẾU, TẶNG, CHO KHÁCH HÀNG & CÔNG NHÂN VIÊN
Quy định hiện hành về quà biếu, tặng cho khách hàng, công nhân viên như thế nào? Bài viết này sẽ đưa ra các gợi ý xử lý về Kế toán – Thuế cho trường hợp quà biếu tặng (không kèm điều kiện) cho khách hàng và cán bộ nhân viên.
I. QUY ĐỊNH VỀ THUẾ VÀ HÓA ĐƠN CHỨNG TỪ:
- Về xuất hóa đơn:
Tại khoản 9, điều 3 Thông tư 26/2015/TT-BTC, sửa đổi, bổ sung điểm 2.4 Phụ lục 4 Thông tư 39/2014/TT-BTC như sau:
“2.4. Sử dụng hoá đơn, chứng từ đối với hàng hoá, dịch vụ khuyến mại, quảng cáo, hàng mẫu, cho, biếu, tặng đối với tổ chức kê khai, nộp thuế GTGT theo phương pháp khấu trừ:
– Đối với hàng hoá, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động thì phải lập hoá đơn GTGT (hoặc hoá đơn bán hàng), trên hoá đơn ghi đầy đủ các chỉ tiêu và tính thuế GTGT như hoá đơn xuất bán hàng hoá, dịch vụ cho khách hàng.”
- Về giá tính thuế GTGT:
Tại khoản 3, Điều 7, Thông tư 219/2012/TT-BTC quy định:
“3. Đối với sản phẩm, hàng hóa, dịch vụ (kể cả mua ngoài hoặc do cơ sở kinh doanh tự sản xuất) dùng để trao đổi, biếu, tặng, cho, trả thay lương, là giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này.
Ví dụ 22: Đơn vị A sản xuất quạt điện, dùng 50 sản phẩm quạt để trao đổi với cơ sở B lấy sắt thép, giá bán (chưa có thuế) là 400.000 đồng/chiếc. Giá tính thuế GTGT là 50 x 400.000 đồng = 20.000.000 đồng.”
- Về chi phí được trừ khi tính thuế TNDN đối với quà cho, biếu, tặng:
- Trường hợp biếu tặng cán bộ, nhân viên có tính chất phúc lợi:
Tại điều 4 Thông tư số 96/2015/TT-BTC ngày 26/6/2015 của Bộ Tài Chính hướng dẫn về thuế thu nhập doanh nghiệp quy định:
“– Khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động như: chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát, chi hỗ trợ điều trị; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở đào tạo; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn, bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động (trừ khoản chi mua bảo hiểm nhân thọ cho người lao động hướng dẫn tại điểm 2.6, bảo hiểm hưu trí tự nguyện cho người lao động hướng dẫn tại điểm 2.11 Điều này) và những khoản chi có tính chất phúc lợi khác. Tổng số chi có tính chất phúc lợi nêu trên không quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp.
Lưu ý: Trường hợp các khoản phúc lợi được chi từ nguồn Quỹ Phúc lợi thì sẽ không được tính vào chi phí hợp lý tính thuế TNDN.
- Trường hợp quà biếu cán bộ, nhân viên không có tính chất phúc lợi, biếu tặng khách hàng (có tính chất tiếp thị, quảng cáo):
Theo khoản 4 điều 1 Luật số 71/2014/QH13:
“4. Bãi bỏ điểm m khoản 2 Điều 9.”
Tức là bãi bỏ nội dung sau:
“m) Phần chi quảng cáo, tiếp thị, khuyến mại, hoa hồng môi giới, tiếp tân, khánh tiết, hội nghị, hỗ trợ tiếp thị, hỗ trợ chi phí liên quan trực tiếp đến hoạt động sản xuất, kinh doanh vượt quá 15% tổng số chi được trừ. Tổng số chi được trừ không bao gồm các khoản chi quy định tại điểm này; đối với hoạt động thương mại, tổng số chi được trừ không bao gồm giá mua của hàng hoá bán ra;”
Như vậy, các khoản quà biếu, tặng phù hợp với quy định sẽ được tính toàn bộ vào chi phí tính thuế TNDN mà không bị khống chế mức chi tiếp thị quảng cáo kể từ 01/01/2015.
- Thuế GTGT đầu vào của hàng cho, biếu, tặng được khấu trừ:
Tại khoản 5, điều 14 Thông tư 219/2013/TT-BTC:
“5. Thuế GTGT đầu vào của hàng hóa (kể cả hàng hóa mua ngoài hoặc hàng hóa do doanh nghiệp tự sản xuất) mà doanh nghiệp sử dụng để cho, biếu, tặng, khuyến mại, quảng cáo dưới các hình thức, phục vụ cho sản xuất kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thì được khấu trừ.”
- Thuế TNCN của cán bộ nhân viên được nhận quà:
Tại điểm đ7, khoản 2, điều 3 Thông tư 111/2013/TT-BTC quy định:
“đ.7) Các khoản lợi ích khác.
Các khoản lợi ích khác mà người sử dụng lao động chi cho người lao động như: chi trong các ngày nghỉ, lễ; thuê các dịch vụ tư vấn, thuê khai thuế cho đích danh một hoặc một nhóm cá nhân; chi cho người giúp việc gia đình như lái xe, người nấu ăn, người làm các công việc khác trong gia đình theo hợp đồng… ”
Theo đó thì các khoản quà tặng cho cán bộ nhân viên sẽ được tính thuế TNCN. Trong văn bản về thuế TNCN không nêu thành nguyên tắc, nhưng tinh thần được cơ quan Thuế giải thích qua các buổi làm việc với doanh nghiệp thì: các khoản chi xác định được đích danh người lao động thì tính thuế TNCN, các khoản chi chung cho tập thể không ghi tên cá nhân được hưởng thì không tính thuế TNCN.
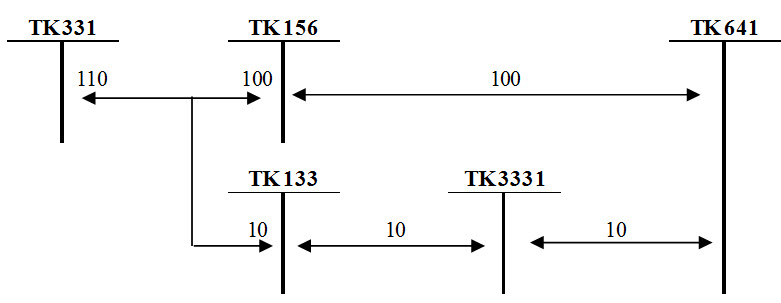
II. VÍ DỤ MINH HỌA CÁCH HẠCH TOÁN QUÀ CHO, BIẾU, TẶNG (Theo Thông tư 200/2014/TT-BTC):
Ví dụ: doanh nghiệp mua hàng về và cho biếu tặng với các số liệu như sau:
- Giá trị hàng mua trước thuế GTGT là 100trđ, thuế GTGT (10%) là 10 trđ chưa trả tiền cho người bán;
- Hàng mua về được biếu tặng toàn bộ cho khách hàng và có xuất hóa đơn theo giá mua vào;
- Thuế GTGT đầu vào được khấu trừ toàn bộ.
- Khi mua hàng về và mang biếu tặng ngay không nhập kho:
 2. Trường hợp mua về nhập kho, sau đó xuất ra cho biếu tặng khách hàng:
Mời các bạn tham khảo. Nếu có ý kiến gì chưa rõ xin vui lòng gửi lại ý kiến cho chúng tôi.
Xin trân trọng cảm ơn!
#QMCOnline #nnqdvkt
Bản quyền bài viết thuộc về QMC – Dịch vụ kế toán
Khi copy vui lòng ghi đầy đủ nguồn: http://qmc.vn
 0
 0