VẤN ĐỀ ĐẦU TIÊN – LỆ PHÍ MÔN BÀI
Thời điểm đánh dấu sự thành lập của doanh nghiệp là ngày tháng trên Đăng ký kinh doanh, hoặc ngày cấp giấy chứng nhận đăng ký đầu tư và đăng ký thuế.
Bài viết cùng chủ đề:
• Những Vấn Đề Cần Lưu Ý Về Kế Toán – Thuế Với Doanh Nghiệp Mới Thành Lập P1
• Những Vấn Đề Cần Lưu Ý Về Kế Toán – Thuế Với Doanh Nghiệp Mới Thành Lập P2
• Những Vấn Đề Cần Lưu Ý Về Kế Toán – Thuế Với Doanh Nghiệp Mới Thành Lập P3
• Những Vấn Đề Cần Lưu Ý Về Kế Toán – Thuế Với Doanh Nghiệp Mới Thành Lập P4
• Những Vấn Đề Cần Lưu Ý Về Kế Toán – Thuế Với Doanh Nghiệp Mới Thành Lập P5
Lệ phí môn bài là việc đầu tiên mà các kế toán viên cần thực hiện đầu tiên ngay sau khi doanh nghiệp được thành lập. Mời Quý vị cùng tìm hiểu những công việc như sau:
I.QUY ĐỊNH CHUNG:
1.Môn bài trước kia được phân loại là THUẾ, kể từ ngày 01/01/2017 theo Nghị định 139/2016/NĐ-CP (Sau đây gọi tắt là NĐ 139) Môn bài được phân loại là LỆ PHÍ.
2.Người nộp lệ phí môn bài và Đối tượng được miễn lệ phí môn bài đề nghị xem tại Điều 2 và Điều 3 của NĐ 139;
3.Mức thu lệ phí môn bài HÀNG NĂM như sau:

4.Mức thu lệ phí môn bài CỦA NĂM MỚI THÀNH LẬP như sau:
- Tổ chức thành lập trong thời gian của 6 tháng đầu năm thì nộp mức lệ phí môn bài cả năm;
- Tổ chức thành lập trong thời gian của 6 tháng cuối năm thì nộp 50% mức lệ phí môn bài cả năm;
5.Khai lệ phí môn bài:
- Khai lệ phí môn bài vào những thời điểm sau:
- Ngay sau khi thành lập;
- Đầu năm của năm kế tiếp năm có sự thay đổi mức vốn đăng ký làm ảnh hưởng tới mức lệ phí môn bài;
- Lưu ý nếu không có sự thay đổi về mức vốn đăng ký làm ảnh hưởng tới mức lệ phí môn bài thì hàng năm không phải kê khai.
- Thời hạn khai lệ phí môn bài chậm nhất là ngày cuối cùng của tháng bắt đầu hoạt động sản xuất kinh doanh;
- Nếu công ty mới thành lập mà chưa có phát sinh hoạt động SXKD: Thì hạn nộp tờ khai và tiền lệ phí môn bài là 30 ngày kể từ ngày thành lập.
Chú ý: Thời hạn nộp tờ khai lệ phí môn bài chính là thời hạn nộp tiền lệ phí môn bài.
II.CÁCH VIẾT TỜ KHAI LỆ PHÍ MÔN BÀI THEO NĐ 139 (Hiệu lực từ 01/1/2017)
1.CÁCH 1 – Khai trực tuyến qua mạng: (Lưu ý: Trên mạng chưa sửa đổi, vẫn dùng cụm từ “THUẾ môn bài”)
Bước 1: Đăng ký tờ khai thuế môn bài 01/MBAI:
Dùng trình duyệt Internet Explorer, gõ địa chỉ http://nhantokhai.gdt.gov.vn/
–> Đăng nhập vào tài khoản (dùng Token) –> Chọn mục “TÀI KHOẢN”
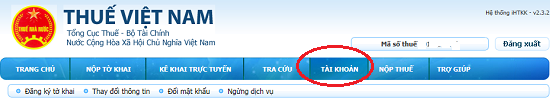
Chọn mục “Đăng ký thêm tờ khai”(Nếu chưa đăng ký)
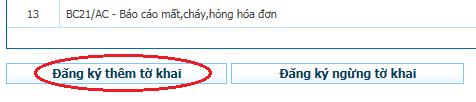
Tìm chọn “01/MBAI – Tờ khai thuế môn bài” –> Tích chọn vào ô vuông bên cạnh

Ấn “Tiếp tục”để đăng ký – > Ấn “Chấp nhận” –> XONG
Bước 2: Cách lập tờ khai thuế môn bài trực tuyến:
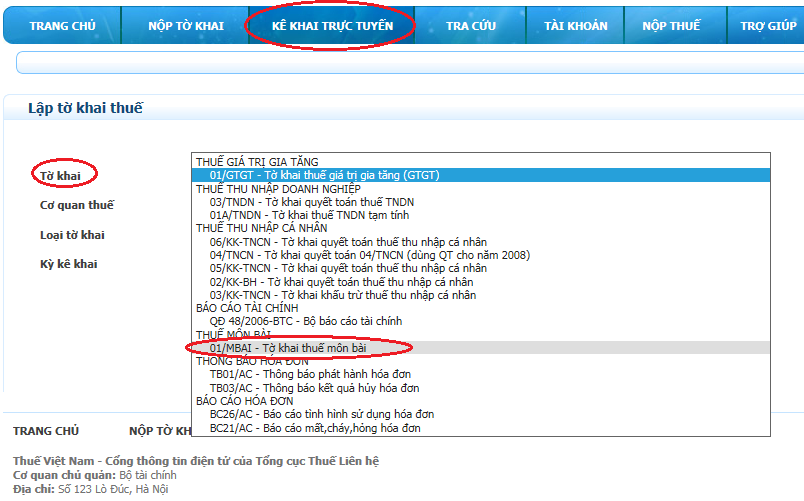
Chọn mục “Kê khai trực tuyến” –> “Tờ khai” –> Lựa chọn “01/MBAI – Tờ khai thuế môn bài”.
Nhấn “Tiếp tục”.
Cách nhập các chỉ tiêu tương tự phần khai trên HTKK
Cuối cùng: Click “Ký và nộp tờ khai” –> XONG.
CÁCH 2 – Khai trên HTKK:
Mở phần mềm HTKK, -> Phí – Lệ Phí -> tờ khai thuế môn bài (ND139/2016) -> Nhập các chỉ tiêu như hướng dẫn dưới đây (PHẦN CHỮ XANH) -> Kết xuất XML -> nộp qua mạng (giống như việc nộp các tờ khai thuế qua mạng khác)
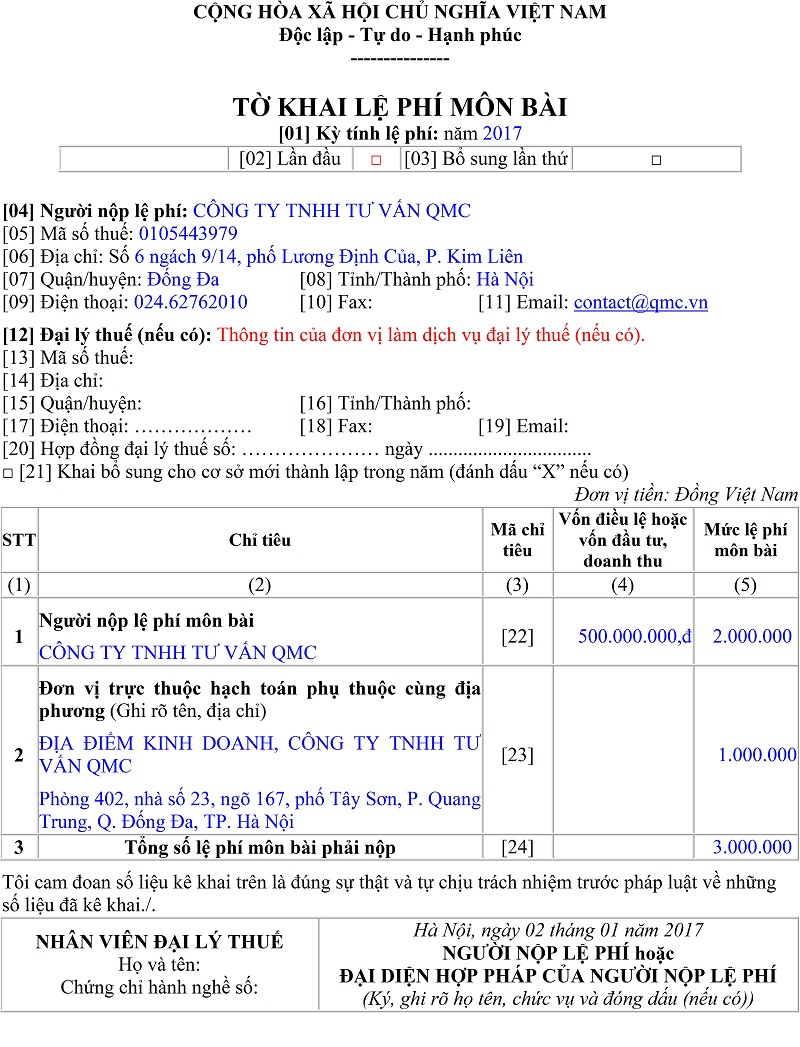
Cách nộp tiền lệ phí môn bài (Tham khảo Bài viết: Cách nộp tiền phí, lệ phí và tiền thuế qua mạng)
CHÚC CÁC BẠN THÀNH CÔNG!
Nguyễn Ngọc Quang
Chủ tịch Công ty TNHH Tư vấn QMC
Ủy viên BCH Hội Kế toán Hành nghề Việt Nam (VICA)
Bản quyền bài viết thuộc về QMC – Dịch vụ kế toán
Khi copy vui lòng ghi đầy đủ nguồn: http://qmc.vn
 0
 0