VỚI Ô TÔ TỪ 9 CHỖ NGỒI TRỞ XUỐNG KHÔNG KINH DOANH VẬN TẢI
CÓ NGUYÊN GIÁ TRÊN 1,6 TỶ ĐỒNG
1. Xử lý về thuế:
Theo quy định tại khoản 3, điều 14 Văn bản hợp nhất số 16/VBHN-BTC ngày 17/6/2015 về thuế GTGT của Bộ Tài chính quy định:
“Tài sản cố định là ô tô chở người từ 9 chỗ ngồi trở xuống (trừ ô tô sử dụng vào kinh doanh vận chuyển hàng hóa, hành khách, kinh doanh du lịch, khách sạn; ô tô dùng để làm mẫu và lái thử cho kinh doanh ô tô) có trị giá vượt trên 1,6 tỷ đồng (giá chưa có thuế GTGT) thì số thuế GTGT đầu vào tương ứng với phần trị giá vượt trên 1,6 tỷ đồng không được khấu trừ.”
Theo quy định tại tiết e, điểm 2.2, khoản 2, điều 6 Văn bản hợp nhất số 11/VBHN-BTC ngày 15/5/2017 về thuế TNDN của Bộ Tài chính quy định:
“- Không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế: Phần trích khấu hao tương ứng với nguyên giá vượt trên 1,6 tỷ đồng/xe đối với ô tô chở người từ 9 chỗ ngồi trở xuống (trừ: ô tô dùng cho kinh doanh vận tải hành khách, kinh doanh du lịch, khách sạn; ô tô dùng để làm mẫu và lái thử cho kinh doanh ô tô); phần trích khấu hao đối với tài sản cố định là tàu bay dân dụng, du thuyền không sử dụng kinh doanh vận chuyển hàng hóa, hành khách, kinh doanh du lịch, khách sạn.”
Vậy, những điều này cần được hiểu như thế nào? Trước hết chúng ta cần làm rõ các điều kiện đầu vào:
- Đối tượng xem xét ở đây là TSCĐ – ô tô chở người từ 9 chỗ ngồi trở xuống;
- Đối tượng không bao gồm ô tô sử dụng vào kinh doanh vận chuyển hàng hóa, hành khách, kinh doanh du lịch, khách sạn; ô tô dùng để làm mẫu và lái thử cho kinh doanh ô tô. Ví dụ: ở doanh nghiệp không đăng ký kinh doanh vận tải và mua sắm ô tô từ 9 chỗ ngồi trờ xuống dùng chở cán bộ nhân viên đi công tác thì thuộc đối tượng bị khống chế nguyên giá từ 1,6 tỷ đồng/xe.
- 1,6 tỷ đồng/xe là nguyên giá chứ không phải là giá trị mua xe từ người bán. Giá trị này chưa bao gồm thuế GTGT. Điều cần nhấn mạnh là hiện tại cách hiểu 2 loại thuế của cùng một nghiệp vụ kinh tế là không tương đồng: Với thuế TNDN là nguyên giá, còn với thuế GTGT là trị giá – không có sự rõ ràng.
- Doanh nghiệp kinh doanh vận tải hành khách, du lịch và khách sạn là doanh nghiệp:
– Trong Giấy chứng nhận đăng ký kinh doanh có đăng ký một trong các ngành nghề: vận tải hành khách, kinh doanh du lịch, khách sạn;
– Được cấp phép kinh doanh theo quy định tại các văn bản pháp luật về kinh doanh vận tải, hành khách, du lịch, khách sạn.
Ví dụ: Doanh nghiệp không kinh doanh vận tải mua ô tô 7 chỗ phục vụ văn phòng Công ty có các chi phí liên quan như sau:

Theo pháp luật về thuế TNDN, phần nguyên giá 250 triệu đồng (trước thuế) khi trích khấu hao sẽ không được tính vào chi phí tính thuế TNDN. Theo đó, kế toán sẽ đưa phần trích khấu hao tương ứng với 250 triệu đồng vào chỉ tiêu B4 trên tờ khai Quyết toán thuế TNDN cuối niên độ.
- Theo pháp luật về thuế GTGT, phần thuế GTGT 5 triệu đồng không được tính khấu trừ. Theo đó, khoản 5 triệu đồng này sẽ được loại trừ trên chỉ tiêu 25 của tờ khai thuế GTGT kỳ kê khai cho các hóa đơn của TSCĐ này.
- Phần thuế tăng thêm, doanh nghiệp sẽ phải trang trải bằng nguồn khác (lợi nhuận sau thuế chẳng hạn)
- Xử lý về kế toán (áp dụng thông tư 200/2014/TT-BTC):
- Tập hợp chi phí tính nguyên giá TSCĐ:
Nợ TK 2411 1.850
Có TK 331 1.500 (chi tiết người bán xe)
Có TK 3339, Tiền 180 (Lệ phí trước bạ)
Có TK Tiền 170 (Biển số + chi phí khác)
- Tăng nguyên giá TSCĐ theo quyết định của người có thẩm quyền:
Nợ TK 2113 1.850 (chi tiết TSCĐ)
Có TK 2411 1.850
- Định kỳ hàng năm, trích khấu hao TSCĐ:
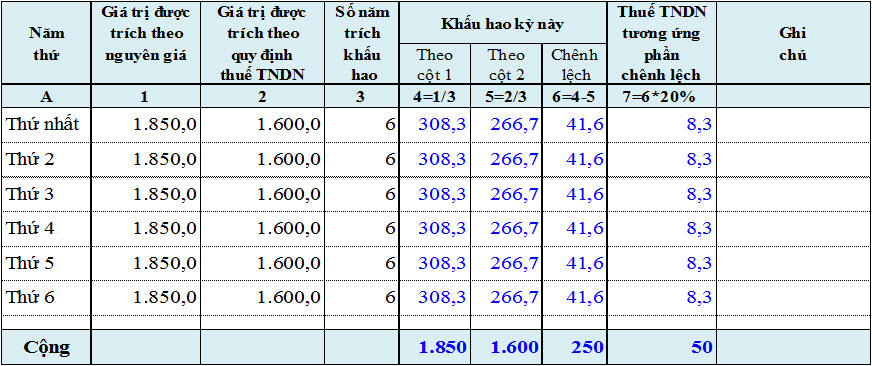
- Theo Thông tư 45/2013/TT-BTC thì ô tô trích khấu hao tối thiểu 6 năm.
- Giả định thuế suất thuế TNDN là 20% trên lợi nhuận tính thuế.
- Chi phí khấu hao TSCĐ giữa quy định của thuế và kế toán trong trường hợp này là chênh lệch vĩnh viễn.
- Chúng ta lập bảng trích khấu hao như sau:
- Các bút toán ghi sổ như sau:
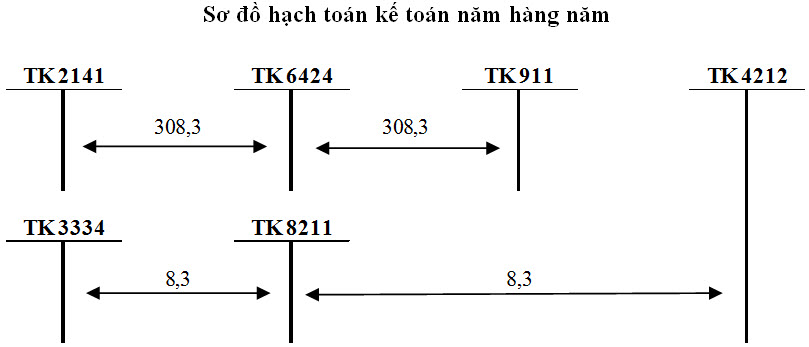
Kết quả sau 6 năm như sau:
- Phần thuế TNDN phải nộp tăng thêm là:
8,3 x 6 năm = 50 (triệu đồng).
Hoặc:
250 x 20% = 50 (triệu đồng).
Mời các bạn tham khảo. Nếu có ý kiến gì chưa rõ xin vui lòng gửi lại ý kiến cho chúng tôi.
Xin trân trọng cảm ơn!
#QMCOnline #nnqdvkt
Bản quyền bài viết thuộc về QMC – Dịch vụ kế toán
Khi copy vui lòng ghi đầy đủ nguồn: http://qmc.vn
 0
 0