1. Từ câu chuyện lãi vay:
Nếu lên Google search gõ các câu hỏi đại loại như:
-
Hạch toán tiền phạt thuế, phạt BHXH như thế nào?
-
Làm sao ghi sổ tiền trợ cấp BHXH cho nhân viên?
-
Ghi sổ lãi vay, tiền phạt nợ quá hạn thế nào?
Hoặc đơn giản hơn như:
-
Hạch toán lệ phí (Thuế) Môn bài…
bạn sẽ thu được hàng trăm ngàn kết quả. Dạo qua các diễn đàn về kế toán, câu trả lời cũng rất nhiều, nhưng tôi nhận thấy phần lớn là không đúng, vi phạm nguyên tắc cơ bản về kế toán.
Xin phép được chia sẻ với các bạn như sau.
Hai trong 7 nguyên tắc cơ bản của kế toán là:
- Nguyên tắc Cơ sở dồn tích: Mọi nghiệp vụ kinh tế, tài chính của doanh nghiệp liên quan đến tài sản, nợ phải trả, nguồn vốn chủ sở hữu, doanh thu, chi phí phải được ghi sổ kế toán vào thời điểm phát sinh, không căn cứ vào thời điểm thực tế thu hoặc thực tế chi tiền hoặc tương đương tiền. Báo cáo tài chính lập trên cơ sở dồn tích phản ảnh tình hình tài chính của doanh nghiệp trong quá khứ, hiện tại và tương lai.
- Nguyên tắc Phù hợp: Việc ghi nhận doanh thu và chi phí phải phù hợp với nhau. Khi ghi nhận một khoản doanh thu thì phải ghi nhận một khoản chi phí tương ứng có liên quan đến việc tạo ra doanh thu đó. Chi phí tương ứng với doanh thu gồm chi phí của kỳ tạo ra doanh thu và chi phí của các kỳ trước hoặc chi phí phải trả nhưng liên quan đến doanh thu của kỳ đó.
Theo đó tôi có ví dụ minh họa như sau:
Ngày 01/12/2016 Công ty Toàn Cầu vay ngân hàng NVB số tiền 10 tỷ đồng trong thời hạn 1 năm với mục đích mua hàng để bán. Trong hợp đồng quy định:
- Công ty Toàn Cầu phải trả lãi vay hàng tháng với lãi suất 1% tính trên số dư nợ gốc thực tế tại ngày cuối hàng tháng. Tại ngày này, ngân hàng NVB sẽ lập Bảng tính lãi của tháng và gửi cho Công ty Toàn Cầu.
- Sau 5 ngày nếu hai bên không có ý kiến gì khác về Bảng tính lãi thì ngân hàng NVB sẽ thu tiền lãi vay từ tài khoản tiền gửi của Toàn Cầu tại Ngân hàng.
Giả định chi phí lãi vay nêu trên đủ điều kiện ghi nhận vào chi phí tài chính trong kỳ (TK Chi phí tài chính).
Chúng ta có Bảng tính lãi tại tháng 12/2016 và và việc thu lãi vay diễn ra như sau:

Tiếp đó, ngày 05/01/2017, ngân hàng NVB đã thu số tiền lãi 100 triệu đồng từ tài khoản tiền gửi của Công ty Toàn Cầu. Kế toán Toàn Cầu đã nhận được Giấy báo Nợ vào ngày 10/01/2017.
Câu hỏi: Như vậy, số tiền lãi 100 triệu đồng được ghi vào TK Chi phí tài chính vào thời điểm nào?
a. Ngày 31/12/2016;
b. Ngày 05/01/2017;
c. Ngày 10/01/2017.
Theo bạn, đâu là đáp án đúng?
Qua hơn chục năm soát xét báo cáo tài chính của khách hàng và 5 năm đứng lớp kế toán, phần lớn câu trả lời tôi nhận được là (c) và (b).
Theo đó, các kế toán viên nói trên đã hạch toán như sau:
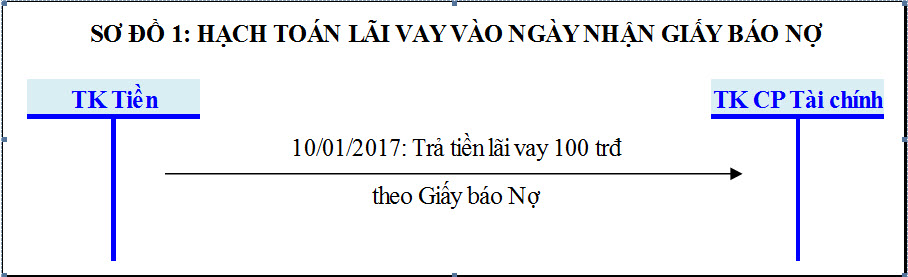
Trên thực tế, đáp án đúng là (a) – 31/12/2016 và được hạch toán thành 2 bút toán riêng biệt như sau:
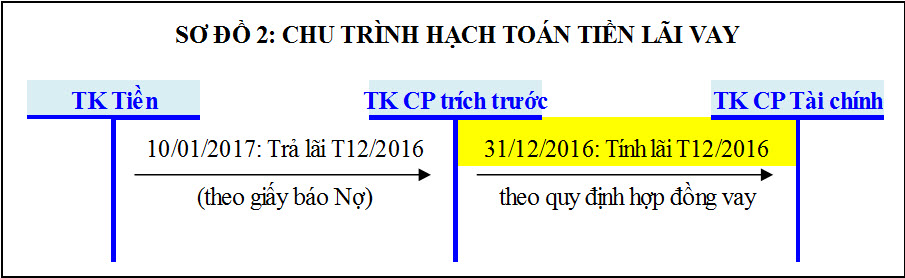
Việc hạch toán theo Sơ đồ số 2 đã thỏa mãn đồng thời 2 nguyên tắc:
- Nguyên tắc Cơ sở dồn tích: Nghiệp vụ tính lãi liên quan đến nợ phải trả & chi phí tài chính đã được ghi sổ kế toán vào thời điểm phát sinh tức là ngày chốt để tính lãi, không căn cứ vào thời điểm thực tế chi tiền.
- Nguyên tắc Phù hợp: Nghiệp vụ tính lãi đã ghi nhận khoản chi phí lãi vay vào ngày 31/12/2016 tương ứng doanh thu năm 2016.
Việc hạch toán theo Sơ đồ số 1 đã dẫn tới 2 sai sót nghiêm trọng:
- Trước thời điểm chi tiền trả lãi, khi đọc sổ kế toán, Ban Giám đốc doanh nghiệp không có bất cứ thông tin nào về việc sắp phải trả một khoản lãi vay 100 trđ và sẽ không có kế hoạch trả lãi đúng hạn;
- Chi phí tài chính năm 2016 bị ghi thiếu 100 trđ do bị đẩy sang năm 2017. Giả sử nếu đến năm 2020 doanh nghiệp mới có tiền trả lãi thì lúc đó mới ghi nhận chi phí lãi vay ư?
Điểm mấu chốt ở Sơ đồ 2 là đã sử dụng TK Chi phí Trích trước. TK Chi phí Trích trước đã mang lại lợi ích:
- Việc ghi nhận chi phí Tài chính đã diễn ra đúng kỳ tháng 12/2016, không phụ thuộc vào ngày trả lãi.
- Trong thời gian chưa thực trả lãi, số lãi còn nợ sẽ kết dư bên Có TK CP Trích trước, thông báo cho Ban Giám đốc nhận biết số lãi vay phải trả để có kế hoạch trả lãi đúng hạn.
Đưa ra ví dụ vào thời điểm giao thời giữa 2 năm cho chúng ta thấy rằng, việc sử dụng tài khoản CÔNG NỢ – Chi phí Trích trước đã giúp doanh nghiệp phòng tránh được sai sót tiềm ẩn không đáng có.
2. Đến các tình huống khác:
Ngoài ví dụ lãi vay, ta thấy TK Công nợ còn được ứng dụng vào vô vàn các tình huống khác nhau. Chúng ta thử tìm hiểu vài trường hợp điển hình sau đây.
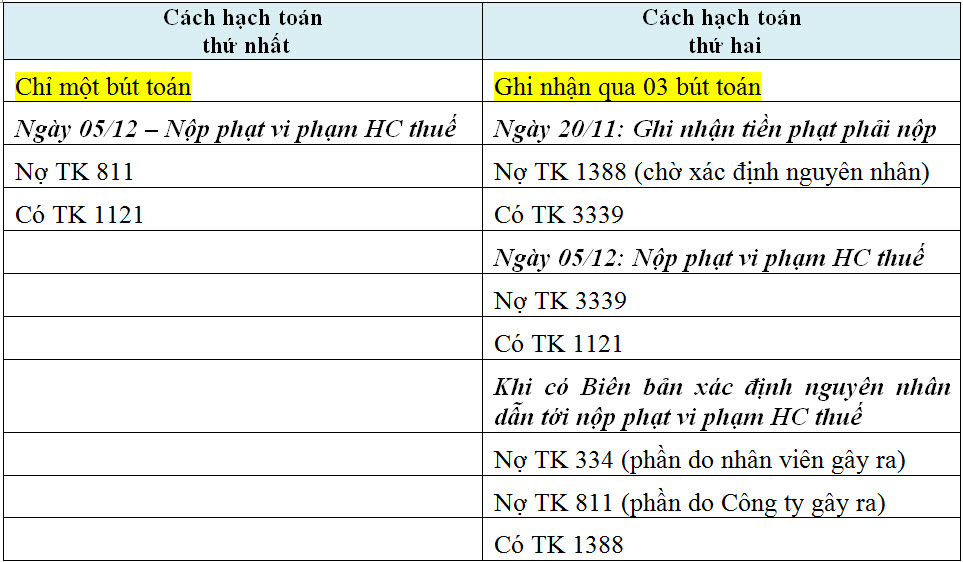
- Hạch toán tiền phạt vi phạm hành chính thuế:
Ngày 20/11/2016 Công ty Toàn Cầu nhận được quyết định từ Chi cục Thuế quận Hoàn Kiếm phạt vi phạm hành chính số tiền 2 triệu đồng do hành vi chậm nộp thông báo thay đổi thông tin so với thời hạn quy định. Ngày 05/12/2016 Công ty Toàn Cầu đã nộp số tiền trên vào ngân sách qua hình thức nộp thuế điện tử.
Chúng ta xem xét hai cách hạch toán như sau:
- Hạch toán tiền tiền trợ cấp BHXH cho nhân viên:
Ngày 15/9/2016 Công ty Toàn Cầu nộp thủ tục thanh toán tiền trợ cấp thai sản cho nhân viên A với số tiền 25 trđ. Ngày 10/10/2016 Bảo hiểm xã hội quận Hoàn Kiếm đã trả vào TK tiền gửi của công ty số tiền trên. 12/10/2016 Công ty đã chi trả 25 trđ cho nhân viên A bằng tiền mặt.
Chúng ta xem xét hai cách hạch toán như sau:
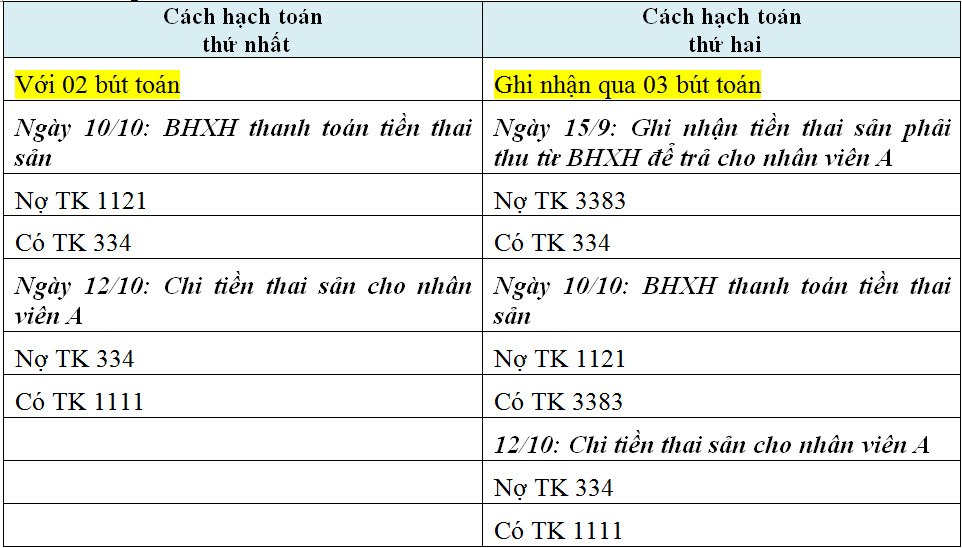
Mời các bạn chúng ta cùng bình luận về các cách hạch toán ở trên nhé!
Xin cảm ơn!
#QMCOnline #nnqdvkt
Bản quyền bài viết thuộc về QMC – Dịch vụ kế toán
Khi copy vui lòng ghi đầy đủ nguồn: http://qmc.vn
 0
 0